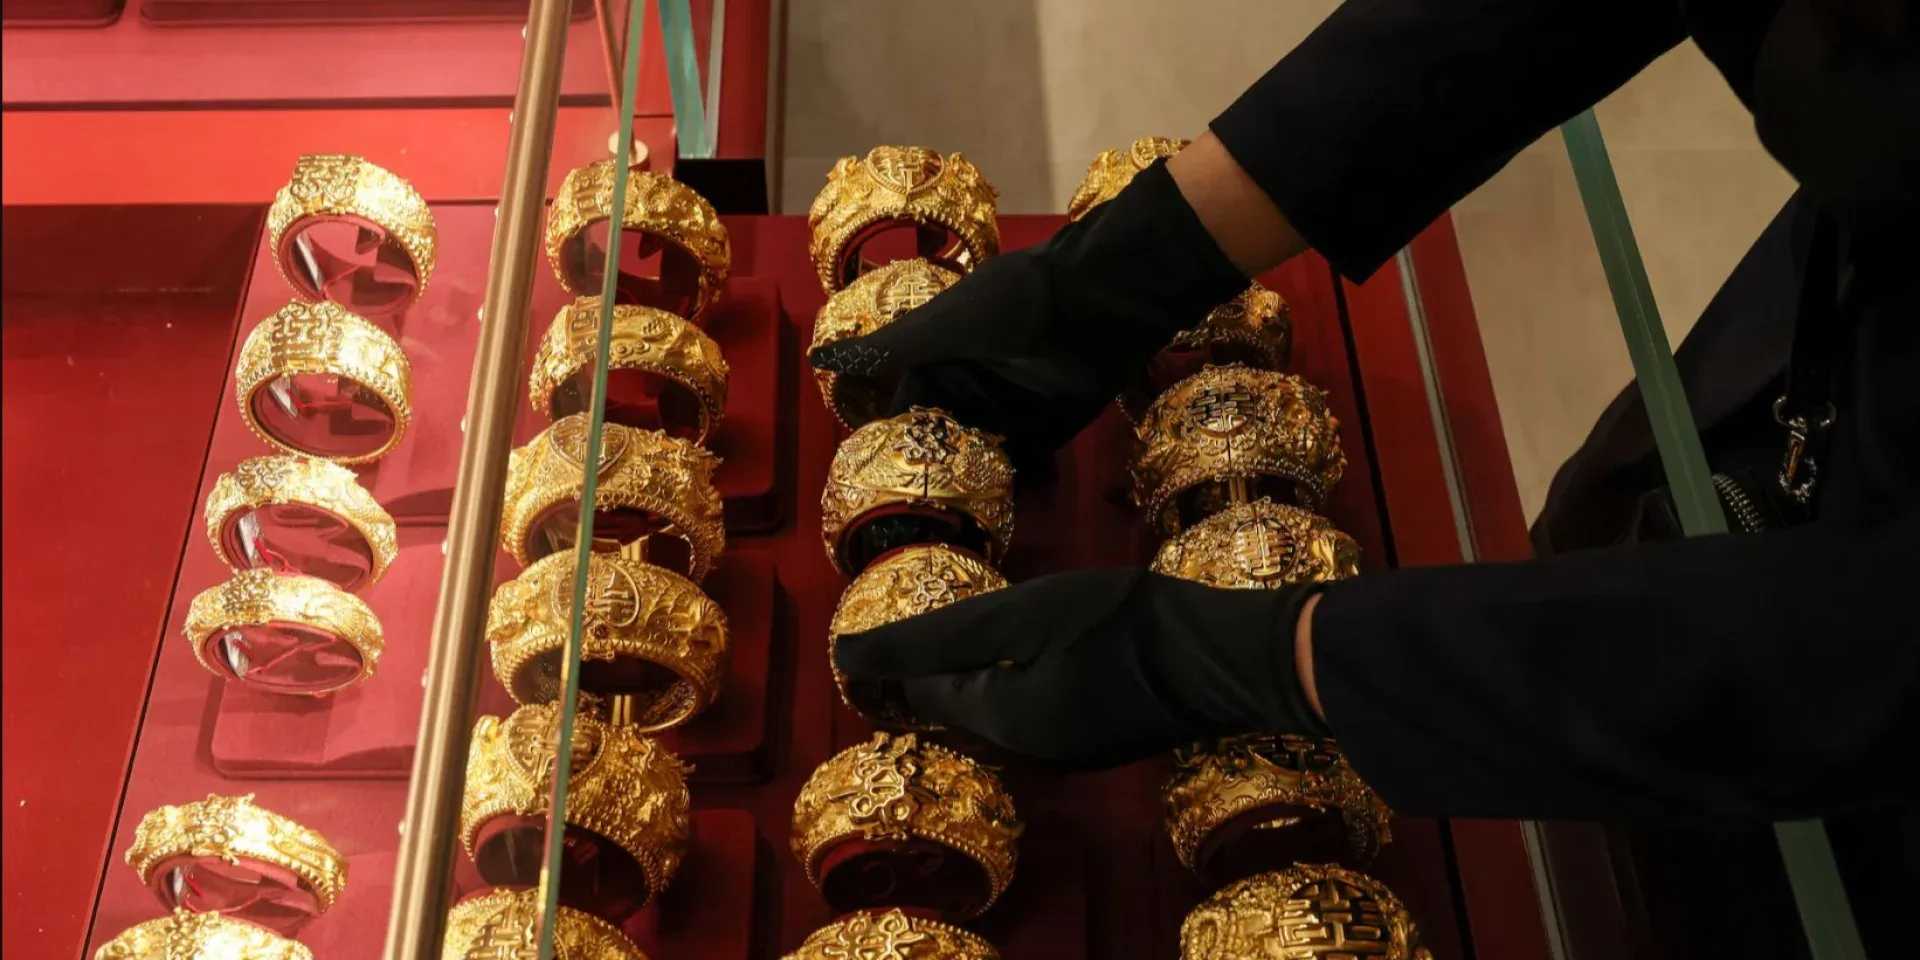
Після закриття європейських ринків головним центром для перерозподілу російських дорогоцінних металів став Гонконг. Росія збільшила постачання золота до цього азійського хаба втричі, перетворивши його на ключовий канал для уникнення західних санкцій. Згідно з даними Financial Times, які спираються на митну статистику, за перші сім місяців 2026 року російські виробники відправили до Гонконгу майже 100 тонн золота, що є рекордним показником для регіону. Ці обсяги майже втричі перевищують результати за аналогічний період 2026 року. Російські фінансові медіа підтверджують, що на тлі обмежень з боку США та ЄС саме Гонконг перетворюється на основний центр розподілу російського золота.
До початку повномасштабного вторгнення в Україну у 2022 році головним покупцем російського золота була Велика Британія. Протягом 2021 року Лондон придбав 266,1 тонни металу на суму $15,4 млрд, що становило 88% усього експорту Росії. Після введення санкцій та закриття Лондонської біржі металів основними напрямками постачання стали Туреччина, Китай, ОАЕ та Гонконг. За інформацією аналітиків London Stock Exchange Group, починаючи з 2022 року гонконгські структури придбали російського золота приблизно на $35 млрд. Здебільшого цей метал надходить до Гонконгу, де відсутні імпортні квоти, після чого переправляється до материкового Китаю. Це слугує прямим прикладом економічних зв’язків між двома країнами, де Пекін купує сировинні ресурси в обмін на підтримку Москви.
Ще одним фактором розвитку Гонконгу стала складна геополітична ситуація на Близькому Сході. Регіональний конфлікт призвів до серйозних порушень у логістиці Дубая, який є одним із головних конкурентів азійських хабів, що прискорило переміщення капіталу та металу до Східної Азії. Одночасно Гонконг тестує нову клірингову систему та закликає центральні банки тримати золото у власних сховищах, тоді як європейські регулятори, зокрема Нідерланди та Франція, повертають свої резерви з Лондона й Нью-Йорка. Водночас нарощування обсягів створює санкційні загрози для західних афінажних підприємств та банків, яким важко перевірити походження сировини. Представники Бюро фінансових послуг і казначейства Гонконгу зазначили у коментарі для FT, що учасники нової клірингової системи будуть змушені суворо дотримуватися вимог протидії відмиванню грошей. Проте західні ринки ставляться до таких запевнень скептично.
Парадокс сучасної торгівлі полягає в тому, що золото й досі вважається найважливішим захисним активом, хоча вже пів століття не має жодного відношення до забезпечення паперових грошей. Сучасна глобальна фінансова система формувалася в умовах кризи, схожої на нинішню. Фундамент цієї системи заклали у 1976 році на Ямайці, коли Міжнародний валютний фонд остаточно відмовився від моделі Бреттон-Вудса. До того, починаючи з 1944 року, світ дотримувався стандарту, за яким долар забезпечувався золотом за фіксованою вартістю $35 за унцію. Однак через масову емісію доларів для фінансування міжнародної торгівлі та американських витрат обсяг світової валюти перевищив золоті запаси у Форт-Ноксі.
Кульмінація цих подій припала на неділю, 15 серпня 1971 року, коли президент США Річард Ніксон виступив зі строковим зверненням по телебаченню, перервавши показ популярного вестерн-серіалу «Бонанза». Як зазначають історики, Ніксон побоювався невдоволення глядачів через перерваний відпочинок, оскільки рейтинг серіалу перевищував рейтинг самого глави держави. Проте радники наполягли на терміновому виступі перед відкриттям фінансових ринків в Азії. Ніксон оголосив про припинення роботи «золотого вікна» — тобто про односторонню відмову від обміну американської валюти на золото для іноземних центробанків.
Спроби врятувати фіксовані курси за допомогою Смитсонівської угоди 1971 року завершилися невдачею, і до березня 1973 року світові валюти перейшли до вільного плавання. У січні 1976 року в Кінгстоні представники МВФ офіційно закріпили нові реалії. Золото було демонетизоване: МВФ скасував його фіксовану вартість, вилучив з переліку обов’язкових резервних активів і продав частину власних запасів для підтримки країн, що розвиваються. Держави отримали право на плаваючі курси валют, а МВФ взяв на себе функції нагляду за курсовою політикою для запобігання штучним маніпуляціям. За 50 років існування Ямайської системи світ так і не зміг знайти заміну американській валюті. Згідно з даними МВФ за перший квартал 2026 року, на долар припадає 57,13% світових валютних резервів центробанків проти 70% у 2000 році. Частка євро складає приблизно 20%, тоді як китайський юань контролює менш ніж 2%. Попри триваючий протягом чверті століття тренд на дедоларизацію, американська валюта продовжує залишатися головним інструментом для розрахунків і заощаджень у всьому світі.


